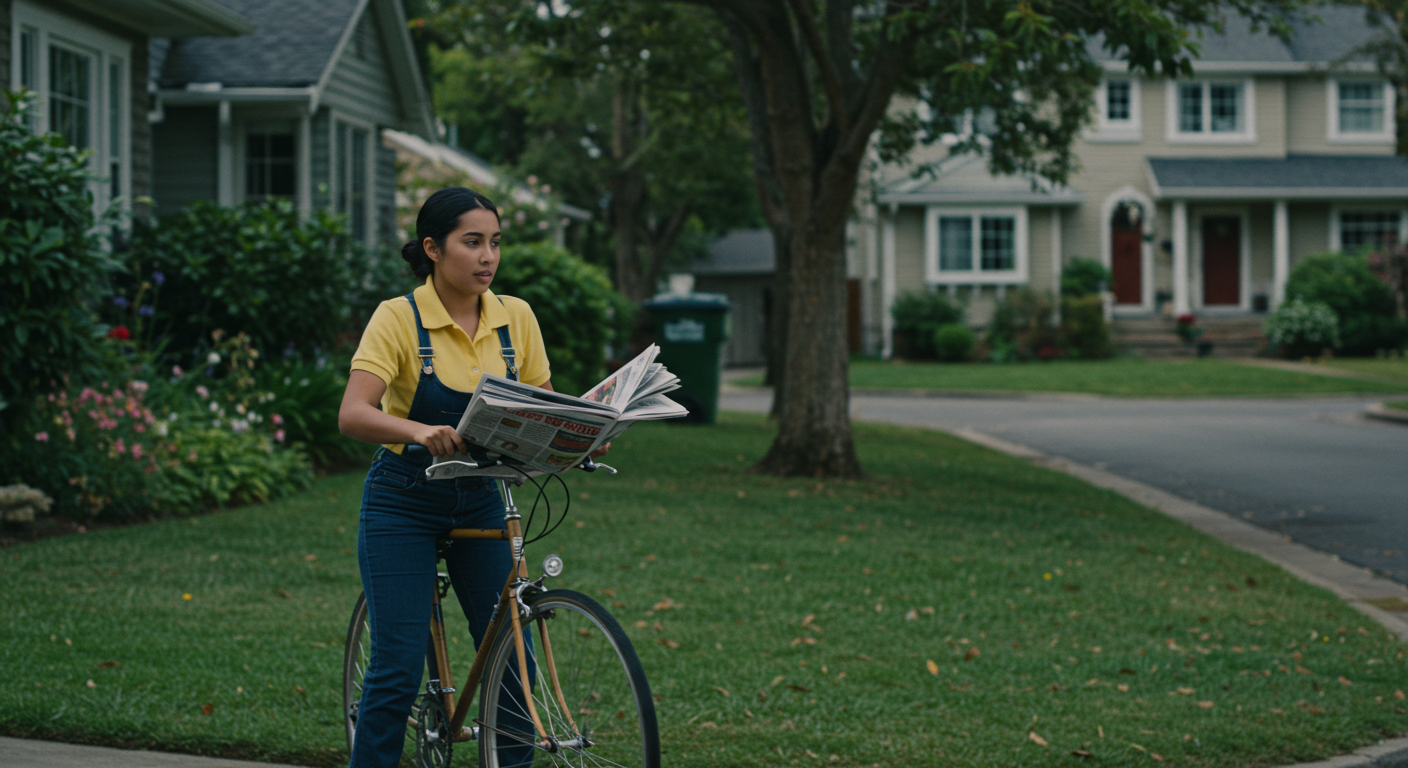
少子高齢化や年金制度への不安から、老後の生活設計について考える人が増えています。特に、現在の収入から貯蓄や投資をしながら将来への備えができるのか、そして高齢になっても働き続ける必要があるのかは、多くの人が気になるテーマです。本記事では、老後資金の考え方や高齢者の働き方の変化、収入に応じた現実的な準備方法について解説します。
老後に必要なお金は人によって大きく異なる
老後資金について語られる際、「数千万円必要」といった話を目にすることがあります。しかし、実際に必要な金額は生活スタイルや住居、健康状態、家族構成によって大きく変わります。
例えば、持ち家で住宅ローンを完済している人と、老後も家賃を払い続ける人では毎月必要なお金が違います。また、趣味や旅行に積極的にお金を使いたい人と、生活費を抑えて暮らす人でも必要な貯蓄額は変わります。
そのため、単純に平均収入だけを見て「老後は無理」と判断するのではなく、自分自身の支出と将来の収入を把握することが重要です。
日本では高齢者が働き続ける傾向が強まっている
日本では平均寿命が伸び、60代や70代でも働く人が増えています。以前は定年後に完全に仕事を辞める人も多くいましたが、現在では健康維持や収入確保を目的に働き続ける人も珍しくありません。
ただし、高齢者の働き方は若い世代と同じフルタイム勤務だけではありません。短時間勤務、パート勤務、再雇用制度、個人事業など、さまざまな形があります。
例えば、60代で週3日の仕事を続けながら年金を受け取る人や、趣味を生かした小さな仕事を70代まで続ける人もいます。働く目的は単なる生活費だけでなく、社会とのつながりを維持する意味もあります。
低収入でも老後への備えは方法によって変わる
収入が限られている場合でも、老後への準備が全くできないとは限りません。重要なのは、収入の中から無理なく継続できる範囲で資産形成を行うことです。
例えば、毎月数千円でも長期間積み立てることで、時間を味方につけた資産形成が可能になります。また、固定費の見直しや無駄な支出の削減も、老後資金を作る上で大きな効果があります。
一方で、生活費を削りすぎて現在の生活の満足度を大きく下げる必要はありません。将来への備えと今の暮らしのバランスを取ることが大切です。
老後の生活を左右するのは収入だけではない
老後の安心度は、現役時代の収入額だけで決まるわけではありません。支出管理、住居費、健康状態、家族との関係など、複数の要素が影響します。
例えば、現役時代の収入が高くても浪費が多く貯蓄が少ない人もいます。一方で、収入が平均的でも計画的に貯蓄し、生活コストを抑えている人は安定した老後を迎えやすくなります。
また、健康寿命を延ばすことも重要です。健康であれば働く選択肢が増え、医療費や介護費の負担を抑えられる可能性があります。
70代や80代まで働く未来は一般的になるのか
今後、高齢になっても働く人はさらに増える可能性があります。しかし、それは全員が長時間労働を続けなければならないという意味ではありません。
社会全体では、高齢者が経験や能力を生かして働ける環境づくりが進んでいます。体力や健康状態に合わせて働き方を調整することが、これからの時代の一般的な形になると考えられます。
例えば、若い頃から資格やスキルを身につけておけば、年齢を重ねても働ける選択肢を増やすことができます。老後のための準備は、お金だけでなく働く力を維持することも含まれます。
老後不安を減らすために今からできること
老後への不安を減らすためには、まず現在のお金の流れを把握することが大切です。毎月いくら使っているのか、将来どれくらい必要なのかを知ることで、具体的な対策を考えられます。
また、貯蓄だけでなく、長期的な資産形成や健康管理、仕事につながる能力の維持など、複数の準備を組み合わせることが重要です。
例えば、収入が大きく増えなくても、固定費を下げ、少額投資を続け、健康を維持することで、将来の選択肢を広げることができます。
まとめ|老後は働く時代になるが、準備次第で選択肢は広がる
日本では寿命が延び、高齢になっても働く人が増えています。しかし、老後に必要なのは必ずしも高収入だけではありません。
収入に合わせた生活設計、無理のない資産形成、健康維持、働き続けられる環境づくりによって、老後の安心感は変わります。
大切なのは、将来を悲観することではなく、自分に合った準備を早めに始めることです。老後の働き方や暮らし方は一つではなく、準備によって選べる未来を増やすことができます。
コメント